Правовий стан на: 7 листопада 2026 р.
Якщо ваші працівники заряджають службові електромобілі вдома, а фірма повертає їм гроші за електроенергію, відшкодування витрат на зарядку — податкова витрата фірми, а для авто, яке використовується і в приватних цілях, — у розмірі 75%. Працівник додаткового податку не платить: відшкодування покривається фіксованою сумою 250 зл. за приватне використання авто. З підрядниками на B2B інакше: за свіжою інтерпретацією KIS від 20 жовтня 2026 р. відшкодування — їхній дохід, а на паушальному податку воно реально їм коштує.
Чи є відшкодування за електроенергію доходом працівника?
Ні, якщо службове авто використовується і в приватних цілях і фірма вже додає працівникові фіксовану суму за таке використання. Для електромобілів це 250 зл. на місяць. Податкові органи багато років послідовно вважають, що ця сума покриває всі витрати на експлуатацію, зокрема електроенергію для зарядки вдома.
На практиці відшкодування не додається до зарплати, з нього не утримується аванс PIT і воно не показується в PIT-11 — туди йде лише фіксована сума. Так вирішував директор KIS, зокрема, в інтерпретаціях 2023, 2024 і 2025 рр., у тому числі для гібридів, що заряджаються від мережі. Скільки сама фіксована сума змінює в зарплаті на руки, можна порахувати в калькуляторі брутто-нетто.
Скільки з цього піде у витрати фірми
Відшкодування за електроенергію — це витрата на використання автомобіля. Якщо легкове авто служить і для приватних цілей (а без журналу пробігу для VAT податкова завжди так і вважає), у витрати йде 75% відшкодування. Це підтвердив директор KIS в інтерпретаціях від 24 квітня 2025 р. (0114-KDIP2-2.4010.100.2025.2.ASK) і 8 травня 2026 р. (0114-KDIP2-2.4010.100.2026.1.ASK).
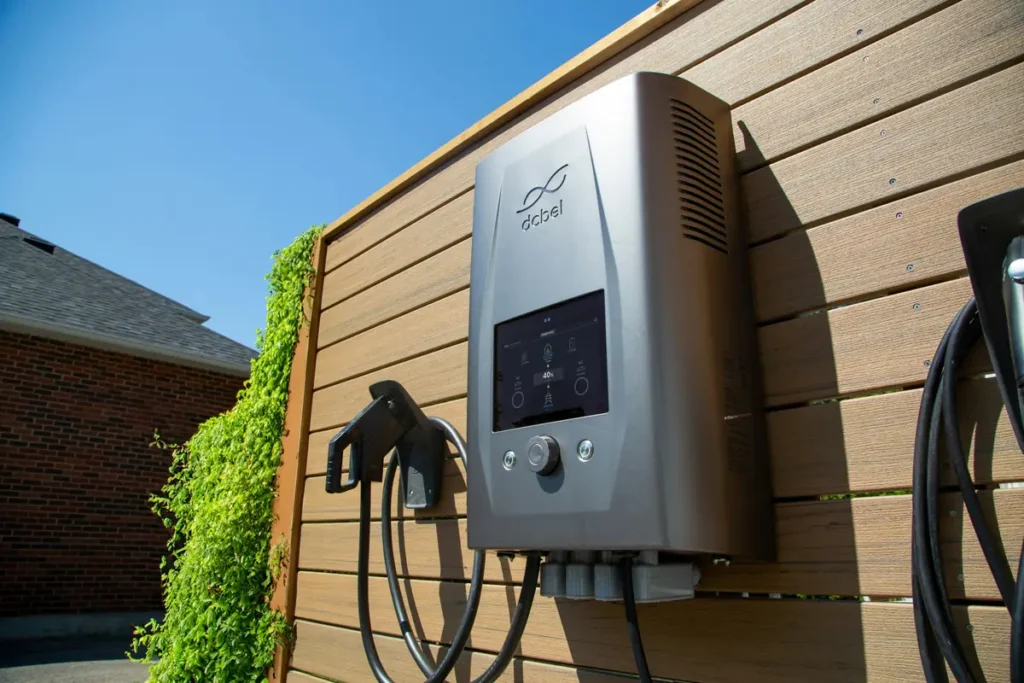
У другій із них KIS визнав, що неважливо, хто купив зарядну станцію біля дому працівника — він сам чи фірма, яка її надає. Окремий лічильник теж не знадобився: вистачило звіту зарядної станції (кВт·год для конкретного авто) і рахунку за електроенергію на ім’я працівника. Суму відшкодування рахували так: кВт·год × (ціна енергії + плата за розподіл за кВт·год). Ті самі правила діють для ФОП (JDG) за шкалою та на лінійному податку.
Пам’ятайте і про ліміти для самого авто: в електромобіля амортизація та лізингові платежі йдуть у витрати в межах вартості 225 000 зл. Докладніше про ліміти — у статті про ліміти витрат на авто.
Приклад: компанія Марека
У Марека ТОВ (CIT 9%). Троє менеджерів із продажу їздять службовими електромобілями, зокрема в приватних цілях, і заряджають їх удома. У середньому кожен отримує відшкодування 350 зл. на місяць, разом 12 600 зл. на рік.
У витрати компанія відносить 75%, тобто 9 450 зл., що знижує CIT на 850,50 зл. на рік. Менеджери з відшкодування нічого не платять — їхнім доходом залишається лише фіксована сума 250 зл. на місяць. Єдиний мінус: рахунок за електроенергію на працівника, тому компанія не відрахує з нього VAT.
Марек співпрацює і з двома водіями на B2B, які їздять електромобілями компанії та заряджають їх удома. Тут правила зовсім інші.
Водій або підрядник на B2B — обережно з паушальним податком
В інтерпретації від 20 жовтня 2026 р. (0115-KDIT3.4011.780.2026.2.AD) директор KIS вирішив, що відшкодування за електроенергію для авто, яке довірив замовник, — дохід підприємця. Логіка така: якщо електроенергію для авто, яким він користується під час виконання контракту, він міг би врахувати у витратах (хоча авто не його), відшкодування з доходу не виключається. Інтерпретації щодо працівників KIS відхилив, бо вони стосуються фіксованої суми за іншою нормою.
За шкалою та на лінійному податку виходить нуль: дохід мінус така сама витрата. На паушальному податку (ryczałt) витрат немає. Водій, який отримує 800 зл. на місяць, заплатить 8,5% з 9 600 зл., тобто 816 зл. на рік. Якщо через відшкодування його виторг перевищить 60 000 зл., медичний внесок зросте з 498,35 до 830,58 зл. на місяць — ще на 3 986,76 зл. на рік.
Моя порада фірмі: якщо ви співпрацюєте з водіями на паушальному податку, не перекладайте на них купівлю електроенергії. Краще, щоб договір на енергію для зарядної станції був у компанії (окрема точка підключення) або щоб водій отримав картку для зарядки. Тоді рахунок виставляється на фірму, у водія немає доходу, а ви зберігаєте витрату — у фургона зазвичай без ліміту 75%. Докладніше про облік у галузі — у статті про податки в транспорті.
Яке рішення обрати
Відшкодування працівникові за електроенергію з дому — найдешевше за кВт·год і просте з погляду податків, але без відрахування VAT. Паливна картка на комерційних станціях — енергія дорожча, зате рахунок на фірму і відрахування VAT: для легкового авто, яке використовується і в приватних цілях, 50%. Договір на електроенергію для зарядної станції, укладений фірмою, поєднує обидва плюси, але потребує окремої точки підключення.
З підрядниками на B2B вибір простіший: якщо вони на паушальному податку, рахунок за електроенергію має бути на фірму.
На що звернути увагу
- Регламент або договір про користування авто. Усі інтерпретації спиралися на письмові правила: хто заряджає, як рахуються кВт·год, коли і на якій підставі фірма повертає гроші.
- Звіт зарядної станції + рахунок за електроенергію. Без них витрату важко захистити: відшкодування «на око» чи фіксована сума — це ризик.
- Журнал пробігу. Без нього легкове авто завжди вважається таким, що використовується і в приватних цілях: 75% у витратах і 50% VAT.
- Зарядна станція фірми в працівника. Витрата на енергію в обох варіантах у порядку, але як обліковувати саму станцію (основний засіб, договір безоплатного користування), вирішіть із бухгалтером до купівлі.
FAQ — зарядка службових автомобілів
Чи можна платити працівникові фіксовану суму за електроенергію, наприклад 200 зл. на місяць?
Усі інтерпретації стосувалися відшкодування фактичних витрат, розрахованих за кВт·год і ціною з рахунку. Фіксована сума без звітів про зарядку ризикована: витрату важче довести, а податкова може визнати її додатковою зарплатою, а не відшкодуванням за електроенергію для авто.
Чи потрібен працівникові окремий лічильник для зарядки?
Не обов’язково. В інтерпретації 2025 р. працівник мав окрему точку підключення, але у справі 2026 р. KIS прийняв звіт зарядної станції щодо конкретного авто і звичайний рахунок за електроенергію для дому.
А що з гібридом, який заряджається від мережі?
Правила ті самі. KIS визнав, що відшкодування за зарядку гібрида покривається фіксованою сумою за приватне використання авто. Для гібрида з двигуном потужністю понад 60 кВт вона становить 400 зл. на місяць, до 60 кВт — 250 зл.
Що, якщо службове авто використовується лише для роботи?
Тоді фіксованої суми за приватне використання немає, а фірма за ведення журналу пробігу може віднести у витрати 100% витрат. Відшкодування витрат, які працівник поніс в інтересах роботодавця, за загальним правилом не є його доходом.
Чи може ФОП (JDG) врахувати зарядку власного електромобіля вдома?
За шкалою та на лінійному податку — так: у витрати йде частина рахунку за електроенергію, що припадає на зарядку, найкраще за звітом зарядної станції, у розмірі 75% або 100% за журналу пробігу. На паушальному податку витрат немає, тож це нічого не змінює.
Чи треба змінювати договір із водієм на B2B після цієї інтерпретації?
Не обов’язково, але варто. Якщо водій на паушальному податку, а договір передбачає, що він сам платить за електроенергію й отримує відшкодування, він заплатить із відшкодування податок. Краще записати, що енергію купує фірма або що ставка за послугу враховує цю витрату.
Якщо ви вводите електромобілі в автопарк, варто одразу впорядкувати регламент і документи — у межах бухгалтерського обслуговування ми готуємо це разом із клієнтами.
Залиште заявку у формі нижче — допоможемо вибудувати правила зарядки службових авто так, щоб фірма зберегла витрату, а працівники й підрядники не платили зайвий податок.